Domain crtf.de kaufen?
Wir ziehen mit dem Projekt
crtf.de um.
Sind Sie am Kauf der Domain
crtf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain crtf.de kaufen?
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Müller, Jürg Paul: Die Mäuse und ihre VerwandtenDie Mäuse und ihre Verwandten , Das verborgene Leben der Insektenfresser und Nagetiere , Motoren > Gokart Teile , Erscheinungsjahr: 20201116, Produktform: Leinen, Autoren: Müller, Jürg Paul, Illustrator: Gredig, Lea, Seitenzahl/Blattzahl: 198, Abbildungen: 86 Abbildungen, 10 Bleistiftzeichnungen, Keyword: Tiere; Säugetiere; Kleinsäugerfauna; Zoologie; Kleinsäuger, Fachschema: Säugetier~Zoologie~Nagetier, Fachkategorie: Kaninchen und Nagetiere als Haustiere, Thema: Orientieren, Warengruppe: HC/Zoologie, Fachkategorie: Zoologie: Säugetiere, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haupt Verlag AG, Verlag: Haupt Verlag AG, Verlag: Haupt Verlag AG, Länge: 231, Breite: 164, Höhe: 20, Gewicht: 573, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
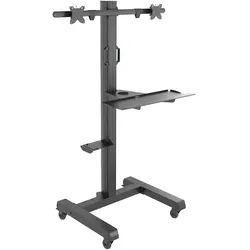
KIMEX - Mobiler Wagen für Monitore, 2 Bildschirme 15"-32"Der mobile Wagen 030-1142 KIMEX ist eine praktische Lösung, um einen Arbeitsplatz mit zwei Bildschirmen (15 bis 32 Zoll) auf einer einzigen Halterung einfach einzurichten und zu bewegen. Kompatibel mit VESA-Befestigungen 75×75 und 100×100 mm, kann er bis zu 10 kg pro Bildschirm tragen, was ihn perfekt für professionelle Umgebungen macht. Er ist eine zuverlässige und mobile Lösung zur Ausstattung von Besprechungsräumen, Empfangsbereichen oder mobilen Computerarbeitsplätzen. Dabei bietet er sowohl Ergonomie als auch ein gepflegtes Design. Seine Aluminiumstruktur kombiniert Leichtigkeit und Robustheit, um eine hervorragende Stabilität zu gewährleisten, insbesondere bei Bewegungen dank seiner robusten Rollen. Das integrierte Kabelmanagementsystem trägt zu einer sauberen und organisierten Installation bei, indem es visuelle Unordnung reduziert. Der Halter ist verstellbar und ermöglicht eine Neigung von -12° bis +12° sowie eine Ausrichtung im Quer- oder Hochformat, um optimalen Sehkomfort und eine gute Lesbarkeit der Inhalte zu bieten. Die Höhe des Monitors und der Tastaturhalterung ist ebenfalls an den Benutzer anpassbar. Dieser Wagen ist einfach zu montieren und kann schnell in Betrieb genommen werden. Hauptvorteile: Aufnahme von zwei Bildschirmen von 15 bis 32 Zoll Kompatibel mit VESA 75×75 und 100×100 mm Maximale Belastung von 10 kg pro Bildschirm Robuste Aluminiumstruktur Verstellbare Neigung von -12° bis +12° Rollen für leichtes Bewegen346,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
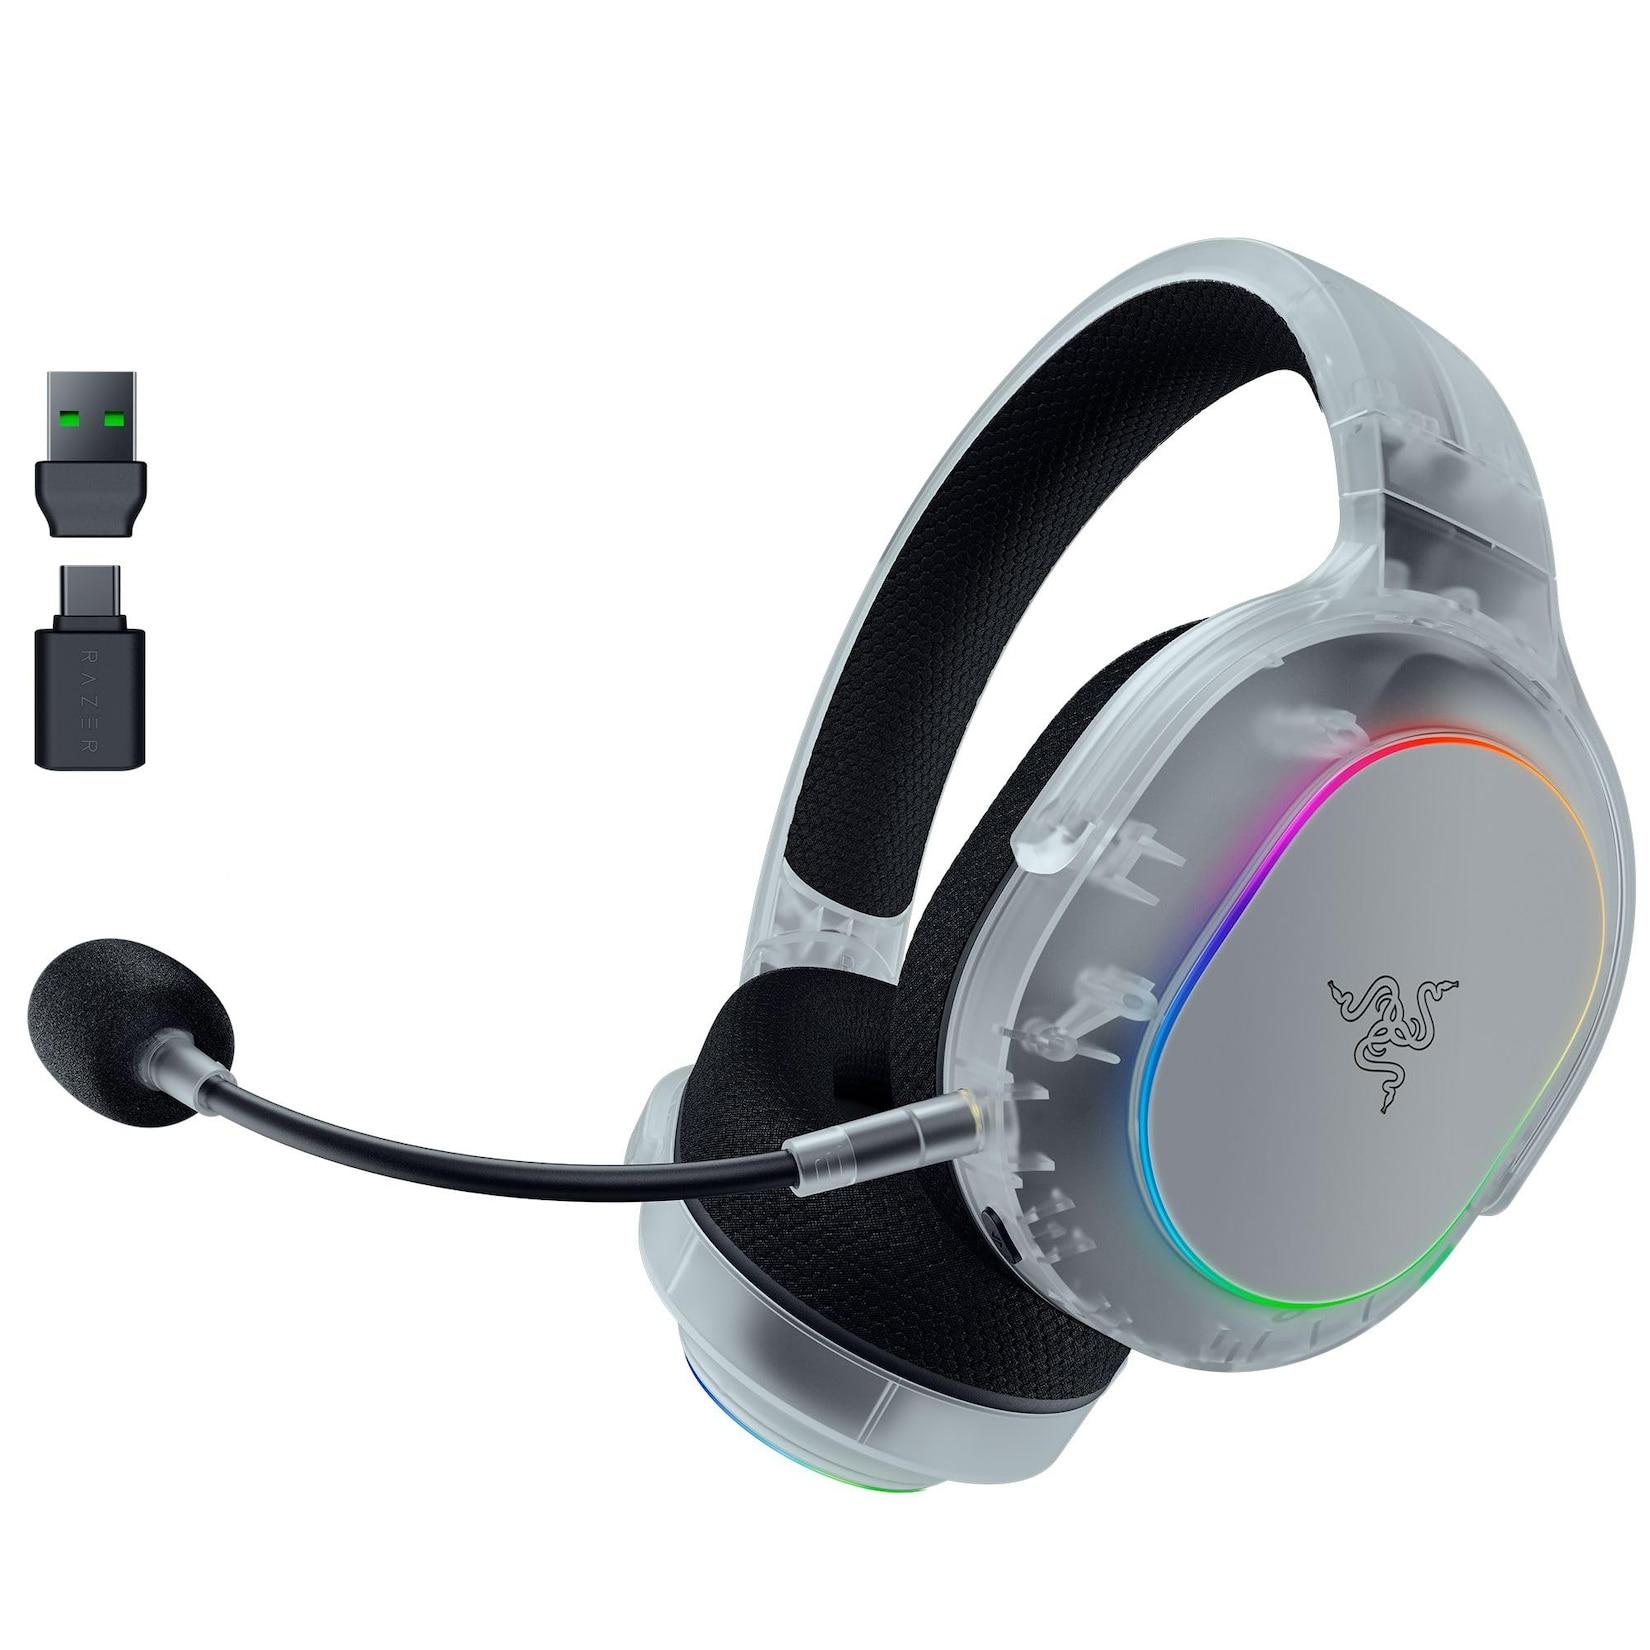
RAZER HeadsetsRAZER Headsets – Das ultimative Gaming-Headset für anspruchsvolle GamerErleben Sie mit dem RAZER Headset eine neue Dimension des Gaming-Komforts und der Klangqualität. Dieses hochwertige Headset wurde speziell für leidenschaftliche Gamer und professionelle140,12 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
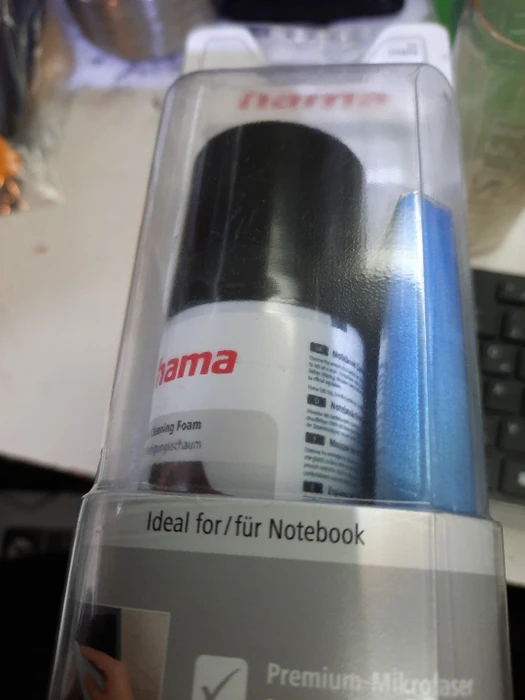
Hama Reinigungsset für LCD-Monitore und Laptop-TastaturenBildschirmreiniger - 30 ml Das Hama Reinigungsset ist für die Reinigung des Bildschirms und der Tastatur eines Notebooks konzipiert. Es entfernt zuverlässig Staub, Schmutz und Fett. Dank seiner gelartigen Konsistenz läuft es ni9,29 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
CHERRY KW 9100 SLIM keyboard Eingabe / Ausgabe Mäuse & TastaturenQualität Trifft Auf Design Und Innovation: Bei Der Cherry Kw 9100 Slim Handelt Es Sich Um Eine Silber-schwarze Ausführung Der Tastatur Aus Dem Beliebten Dw 9100 Slim Desktop-set. Wie Schon Bei Der Bewährten Desktop Version Treffen Erstklassige...92,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Müller, Jürg Paul: Die Mäuse und ihre VerwandtenDie Mäuse und ihre Verwandten , Das verborgene Leben der Insektenfresser und Nagetiere , Motoren > Gokart Teile , Erscheinungsjahr: 20201116, Produktform: Leinen, Autoren: Müller, Jürg Paul, Illustrator: Gredig, Lea, Seitenzahl/Blattzahl: 198, Abbildungen: 86 Abbildungen, 10 Bleistiftzeichnungen, Keyword: Tiere; Säugetiere; Kleinsäugerfauna; Zoologie; Kleinsäuger, Fachschema: Säugetier~Zoologie~Nagetier, Fachkategorie: Kaninchen und Nagetiere als Haustiere, Thema: Orientieren, Warengruppe: HC/Zoologie, Fachkategorie: Zoologie: Säugetiere, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haupt Verlag AG, Verlag: Haupt Verlag AG, Verlag: Haupt Verlag AG, Länge: 231, Breite: 164, Höhe: 20, Gewicht: 573, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
KIMEX - Mobiler Wagen für Monitore, 2 Bildschirme 15"-32"Der mobile Wagen 030-1142 KIMEX ist eine praktische Lösung, um einen Arbeitsplatz mit zwei Bildschirmen (15 bis 32 Zoll) auf einer einzigen Halterung einfach einzurichten und zu bewegen. Kompatibel mit VESA-Befestigungen 75×75 und 100×100 mm, kann er bis zu 10 kg pro Bildschirm tragen, was ihn perfekt für professionelle Umgebungen macht. Er ist eine zuverlässige und mobile Lösung zur Ausstattung von Besprechungsräumen, Empfangsbereichen oder mobilen Computerarbeitsplätzen. Dabei bietet er sowohl Ergonomie als auch ein gepflegtes Design. Seine Aluminiumstruktur kombiniert Leichtigkeit und Robustheit, um eine hervorragende Stabilität zu gewährleisten, insbesondere bei Bewegungen dank seiner robusten Rollen. Das integrierte Kabelmanagementsystem trägt zu einer sauberen und organisierten Installation bei, indem es visuelle Unordnung reduziert. Der Halter ist verstellbar und ermöglicht eine Neigung von -12° bis +12° sowie eine Ausrichtung im Quer- oder Hochformat, um optimalen Sehkomfort und eine gute Lesbarkeit der Inhalte zu bieten. Die Höhe des Monitors und der Tastaturhalterung ist ebenfalls an den Benutzer anpassbar. Dieser Wagen ist einfach zu montieren und kann schnell in Betrieb genommen werden. Hauptvorteile: Aufnahme von zwei Bildschirmen von 15 bis 32 Zoll Kompatibel mit VESA 75×75 und 100×100 mm Maximale Belastung von 10 kg pro Bildschirm Robuste Aluminiumstruktur Verstellbare Neigung von -12° bis +12° Rollen für leichtes Bewegen346,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RAZER HeadsetsRAZER Headsets – Das ultimative Gaming-Headset für anspruchsvolle GamerErleben Sie mit dem RAZER Headset eine neue Dimension des Gaming-Komforts und der Klangqualität. Dieses hochwertige Headset wurde speziell für leidenschaftliche Gamer und professionelle140,12 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
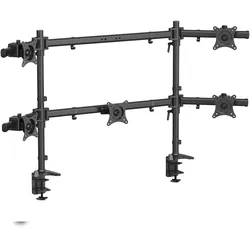
HFTEK® MS625C-N - Tischhalterung für 5 Monitore bis 27/32 Zoll Bildschirme 8kg pro armDie MS625C-N fünffache Monitorhalterung ist die ideale Lösung für eine ergonomische und platzsparende Anordnung Ihrer Monitore. Mit zwei extra stabilen Tischstandfüßen bietet diese Halterung zusätzlichen Halt und Stabilität, selbst bei einer maximalen Breite von 144 cm. Jede Halterung kann Monitore mit einem Gewicht von bis zu 6,5 kg aufnehmen und unterstützt Bildschirmgrößen von 15 bis 34 Zoll.299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
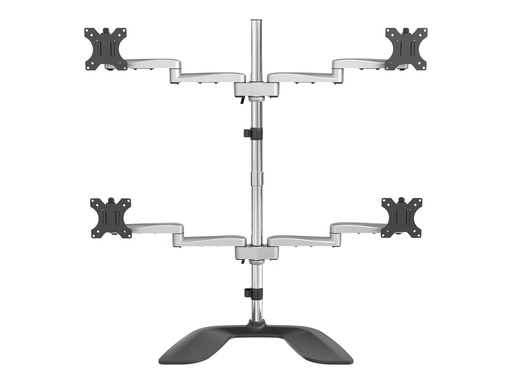
StarTech.com ARMQUADSS Monitorhalterung fur vier Bildschirme (fur bis zu 32" VESA-Monitore, beweglich, Stahl & Aluminium) (ARMQUADSS)StarTech.com ARMQUADSS Monitorhalterung fur vier Bildschirme (fur bis zu 32" VESA-Monitore, beweglich, Stahl & Aluminium) - Aufstellung - einstellbarer Arm - für 4 Monitore - Aluminium, Stahl - Bildschirmgröße: 81.3 cm (32") - Schreibtisch-Ständer249,50 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.